Fiche métier
13 octobre 2026

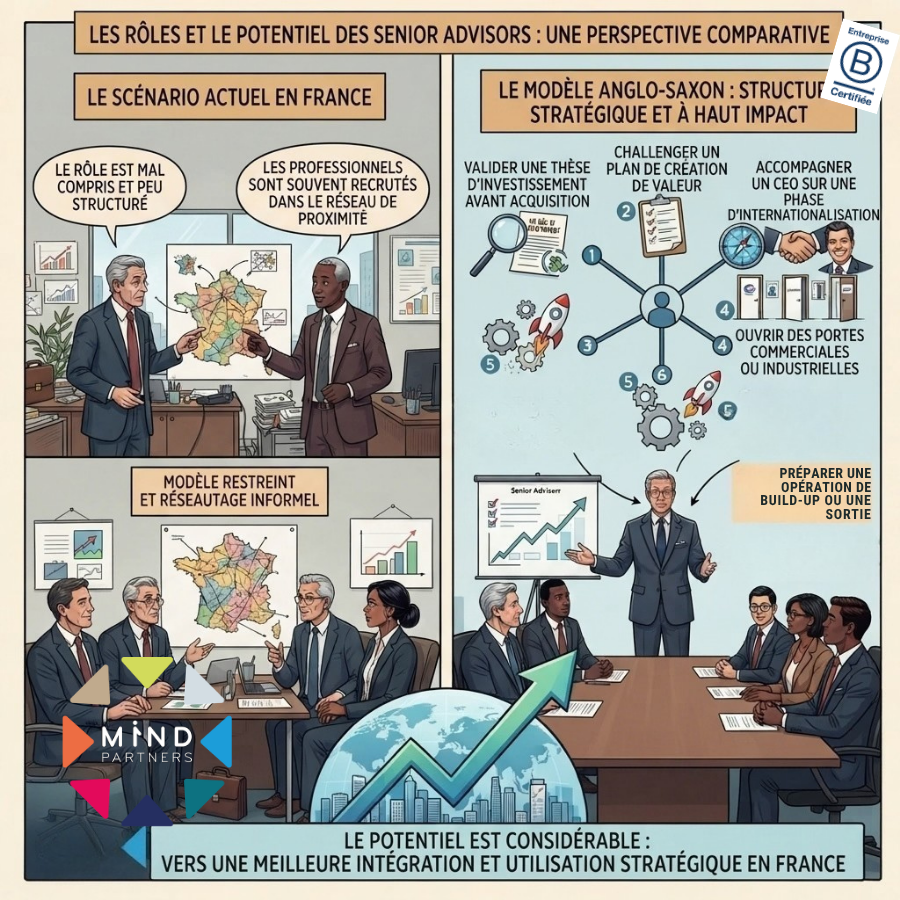
En France, le recours aux Senior advisors reste souvent informel.
Un ancien CEO connu du fonds. Un expert sectoriel recommandé par un dirigeant. Une personnalité reconnue invitée à rejoindre un comité stratégique… Si ces configurations peuvent être utiles, elles ne constituent pas toujours une démarche structurée.
Dans les écosystèmes anglo-saxons, en particulier dans le Private equity, le Senior advisor est davantage considéré comme une ressource stratégique mobilisable à la demande. Son rôle est défini, son périmètre est limité et sa contribution est attendue sur un enjeu précis.
L’objectif n’est pas d’ajouter un nom prestigieux à une présentation. Il s’agit de donner à un fonds ou à une équipe de direction un accès rapide à une expérience opérationnelle, sectorielle ou internationale difficile à réunir en interne.
Un Senior advisor est un dirigeant expérimenté, ancien CEO, entrepreneur, expert sectoriel ou professionnel reconnu, qui intervient dans une fonction non exécutive.
Il n’a pas vocation à gérer les équipes, piloter un projet au quotidien ou prendre la place du dirigeant. Il apporte plutôt un regard extérieur, un retour d’expérience et, lorsque cela est pertinent, un réseau mobilisable.
Sa valeur réside dans sa capacité à analyser rapidement une situation, à poser les bonnes questions et à partager des enseignements issus de contextes comparables.
Le Senior advisor peut intervenir ponctuellement, au fil de réunions ciblées, ou dans la durée au sein d’un comité stratégique. Son rôle dépend avant tout de la problématique à résoudre.
Dans un contexte de Private equity, le temps est une ressource critique. Les équipes d’investissement et les dirigeants de participations doivent prendre des décisions rapides, avec des enjeux financiers et opérationnels élevés.
Le Senior advisor permet d’accéder à une expertise immédiatement activable, sans devoir lancer un recrutement ni engager une mission de conseil lourde.
Il peut notamment être sollicité pour :
Un Senior advisor n’élimine pas le besoin de consultants, d’Operating partners ou de managers expérimentés. Il intervient à un autre endroit de la chaîne de valeur : lorsque l’enjeu principal est d’éclairer, challenger ou accélérer une décision.
Le terme de Senior advisor recouvre parfois des réalités différentes. Cette confusion alimente une certaine imprécision sur le marché français.
Un Senior advisor intervient généralement de manière non exécutive et ciblée. Il apporte de l’expérience, une compréhension fine d’un secteur ou d’une situation, ainsi qu’un regard indépendant. Il est souvent rémunéré à l’heure ou à la journée, avec un engagement flexible.
Un Operating partner est généralement rattaché à un fonds d’investissement. Son rôle est plus impliqué dans le déploiement de la stratégie de création de valeur au sein des participations. Il peut accompagner plusieurs sociétés du portefeuille et intervenir de manière régulière auprès des équipes dirigeantes.
Un External operating partner intervient de façon plus opérationnelle, souvent sur une mission de transformation identifiée. Sa rémunération peut inclure une composante variable ou indexée sur l’atteinte de résultats.
Un Administrateur indépendant exerce, quant à lui, une mission de gouvernance. Il participe aux décisions du conseil d’administration ou de surveillance et assume des responsabilités spécifiques, notamment en matière de contrôle et de suivi de l’entreprise.
Ces rôles peuvent se compléter, mais ils ne répondent ni aux mêmes besoins, ni au même niveau d’implication, ni au même cadre de responsabilité.
En France, le Senior advisor est encore souvent choisi à partir d’une logique relationnelle : une connaissance du fonds, un ancien dirigeant du secteur, une personnalité reconnue ou une recommandation de confiance.
Cette approche n’est pas en soi un défaut. Le réseau est une source précieuse de confiance et d’accès à des talents rares. Elle atteint néanmoins ses limites lorsque le besoin porte sur une expertise très spécifique, une expérience internationale, une capacité à accompagner un dirigeant dans une phase complexe ou une posture particulière de sparring partner.
Le risque est alors de sélectionner un profil pour sa notoriété plutôt que pour son adéquation à la mission.
Un excellent ancien dirigeant n’est pas nécessairement un Senior advisor efficace. Conseiller suppose d’écouter, de s’adapter à la réalité de l’entreprise, de respecter le rôle du management et de savoir intervenir sans chercher à reprendre la main.
La réussite d’une mission ne repose pas uniquement sur la qualité du profil. Elle dépend d’abord de la clarté du mandat.
Avant de solliciter un Senior advisor, il est utile de répondre à quelques questions concrètes :
Un mandat clair évite les malentendus. Il protège également l’indépendance du Senior advisor, qui doit pouvoir exprimer un point de vue franc sans être placé dans une position de responsabilité opérationnelle qu’il n’a pas vocation à assumer.
Le Senior advisor constitue un levier particulièrement pertinent pour les fonds de Private equity et les entreprises en croissance.
Il permet de mobiliser une compétence rare à un moment décisif, sans alourdir l’organisation ni créer un poste qui ne serait pas nécessaire à long terme.
Son intervention peut faire gagner du temps, réduire certains risques et aider une équipe à prendre de meilleures décisions. À condition de ne pas confondre prestige et valeur ajoutée.
Le sujet, pour le marché français, n’est donc pas seulement d’augmenter le nombre de Senior advisors disponibles. Il est surtout de professionnaliser leur mobilisation : définir le besoin, identifier le profil capable d’y répondre et formaliser un cadre d’intervention utile à toutes les parties.
Un Senior advisor ne doit pas être un nom de plus dans un organigramme ou un comité. Il doit être la bonne expérience, activée sur la bonne question, au bon moment.
On en parle ? Contactez nous !